

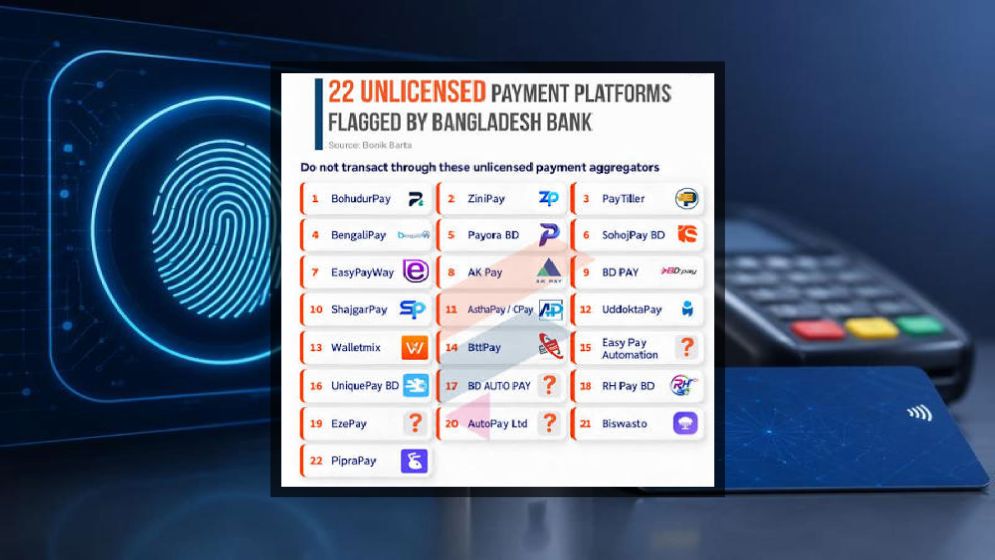
বাংলাদেশ ব্যাংক সম্প্রতি ২২টি অননুমোদিত অনলাইন পেমেন্ট প্ল্যাটফর্মের তালিকা প্রকাশ করে জনগণকে এসব মাধ্যমে লেনদেন থেকে বিরত থাকার আহ্বান জানিয়েছে। কেন্দ্রীয় ব্যাংকের ভাষ্য, প্রতিষ্ঠানগুলো বৈধ লাইসেন্স ছাড়া পেমেন্ট এগ্রিগেটর সেবা দিচ্ছে, যা দেশের আইনে অবৈধ ও শাস্তিযোগ্য।
এই সতর্কবার্তার পর নতুন করে আলোচনা শুরু হয়েছে, আসলে কারা এসব প্ল্যাটফর্ম ব্যবহার করে এবং এসব সেবার আড়ালে কী ধরনের আর্থিক কার্যক্রম পরিচালিত হচ্ছে।
বিশেষজ্ঞরা বলছেন, অননুমোদিত প্ল্যাটফর্ম মানেই যে সবগুলো প্রতারণার জন্য ব্যবহৃত হচ্ছে, এমন নয়। তবে নিয়ন্ত্রক সংস্থার বাইরে পরিচালিত হওয়ায় এসব প্ল্যাটফর্ম অর্থপাচার, প্রতারণা, অবৈধ ঋণ কার্যক্রম কিংবা হুন্ডি নেটওয়ার্কের সহায়ক হিসেবে ব্যবহৃত হওয়ার ঝুঁকি তৈরি করে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, পেমেন্ট সিস্টেমস সুপারভিশন ডিপার্টমেন্ট নিয়মিত পর্যবেক্ষণের মাধ্যমে এসব প্ল্যাটফর্ম শনাক্ত করেছে। কেন্দ্রীয় ব্যাংক ইতোমধ্যে বিটিআরসি ও সংশ্লিষ্ট কর্তৃপক্ষকে তাদের কার্যক্রম বন্ধের উদ্যোগ নেওয়ারও অনুরোধ জানিয়েছে।
কারা ব্যবহার করে এসব প্ল্যাটফর্ম?
ডিজিটাল কমার্স খাতের সংশ্লিষ্টরা বলছেন, অনলাইন ব্যবসার প্রসারের সঙ্গে সঙ্গে অনেক ক্ষুদ্র উদ্যোক্তা দ্রুত পেমেন্ট গ্রহণের সুবিধার জন্য বিকল্প প্ল্যাটফর্ম ব্যবহার শুরু করেন। বিশেষ করে ফেসবুকভিত্তিক ব্যবসা, ছোট ই-কমার্স প্রতিষ্ঠান এবং অনানুষ্ঠানিক অনলাইন বিক্রেতাদের মধ্যে এ ধরনের সেবার ব্যবহার দেখা যায়।
তবে এখানেই শেষ নয়
বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিট (বিএফআইইউ) অতীতে বিভিন্ন অননুমোদিত ডিজিটাল ঋণ অ্যাপ, প্রতারণামূলক আর্থিক কার্যক্রম এবং সন্দেহজনক লেনদেনের বিষয়ে সতর্ক করেছে। সংস্থাটি বলছে, নিয়ন্ত্রণের বাইরে থাকা ডিজিটাল প্ল্যাটফর্মগুলো অনেক সময় অবৈধ অর্থ সরানো এবং আর্থিক প্রতারণার মাধ্যম হিসেবেও ব্যবহৃত হতে পারে।
প্রবাসীদের ভূমিকা কতটা?
এখানে সবচেয়ে আলোচিত প্রশ্ন হলো, প্রবাসীরা কি এসব প্ল্যাটফর্ম ব্যবহার করেন? সরকারি কোনো পরিসংখ্যান এ বিষয়ে নেই। তবে বাংলাদেশ ব্যাংক বহুবার বলেছে, দেশের বাইরে অবস্থানরত কিছু বাংলাদেশি এখনো আনুষ্ঠানিক ব্যাংকিং চ্যানেলের বাইরে অর্থ পাঠিয়ে থাকেন। কেন্দ্রীয় ব্যাংকের বিভিন্ন প্রতিবেদনে রেমিট্যান্স কমে যাওয়ার পেছনে হুন্ডি ব্যবস্থার প্রভাবের কথাও উল্লেখ করা হয়েছে।
গবেষণায় দেখা গেছে, অনেক প্রবাসী দ্রুত টাকা পৌঁছানো, তুলনামূলক ভালো বিনিময় হার এবং কম আনুষ্ঠানিকতার কারণে অনানুষ্ঠানিক চ্যানেলের প্রতি আকৃষ্ট হন।
তবে বিশেষজ্ঞদের মতে, অননুমোদিত পেমেন্ট প্ল্যাটফর্ম আর হুন্ডি এক বিষয় নয়। কিন্তু কিছু ক্ষেত্রে এই দুই ব্যবস্থার মধ্যে কার্যকরী সংযোগ তৈরি হতে পারে। কারণ উভয় ক্ষেত্রেই নিয়ন্ত্রিত আর্থিক খাতের বাইরে অর্থ স্থানান্তরের সুযোগ তৈরি হয়।
রেমিট্যান্সের কত অংশ আসে অবৈধ চ্যানেলে?
এ প্রশ্নের সহজ উত্তর নেই। বাংলাদেশ ব্যাংক, বিএফআইইউ বা সরকারের অন্য কোনো সংস্থা এখন পর্যন্ত নির্দিষ্ট করে বলেনি, মোট রেমিট্যান্সের কত শতাংশ হুন্ডি বা অননুমোদিত ডিজিটাল প্ল্যাটফর্মের মাধ্যমে দেশে আসে। কারণ এসব লেনদেনের বড় অংশই আনুষ্ঠানিক আর্থিক ব্যবস্থার বাইরে সম্পন্ন হয়।
অর্থনীতিবিদদের মতে, এ ধরনের অর্থপ্রবাহের সুনির্দিষ্ট পরিমাণ নির্ধারণ করা প্রায় অসম্ভব। কারণ লেনদেনগুলো ব্যাংকিং ব্যবস্থায় নিবন্ধিত হয় না।
তবে একটি বিষয় স্পষ্ট। সাম্প্রতিক বছরগুলোতে হুন্ডি নেটওয়ার্কের বিরুদ্ধে অভিযান এবং বৈধ চ্যানেলে নগদ প্রণোদনা বৃদ্ধির পর আনুষ্ঠানিক রেমিট্যান্স প্রবাহ উল্লেখযোগ্যভাবে বেড়েছে। ২০২৪-২৫ অর্থবছরে বাংলাদেশ রেকর্ড ৩০ বিলিয়ন ডলারের বেশি রেমিট্যান্স পেয়েছে, যার পেছনে প্রবাসীদের বৈধ চ্যানেলে ফিরে আসাও একটি কারণ হিসেবে উল্লেখ করা হয়েছে।
কেন উদ্বিগ্ন কেন্দ্রীয় ব্যাংক?
বাংলাদেশ ব্যাংকের উদ্বেগের মূল কারণ শুধু লাইসেন্সের অভাব নয়। নিয়ন্ত্রক কাঠামোর বাইরে পরিচালিত কোনো আর্থিক সেবার মাধ্যমে গ্রাহকের অর্থ, ব্যক্তিগত তথ্য এবং জাতীয় আর্থিক নিরাপত্তা ঝুঁকির মুখে পড়তে পারে।
বিশেষজ্ঞদের মতে, এসব প্ল্যাটফর্ম ব্যবহার করে প্রতারণা, অবৈধ ঋণ কার্যক্রম, কর ফাঁকি, অর্থপাচার কিংবা হুন্ডির মতো ছায়া আর্থিক নেটওয়ার্ক পরিচালনার সুযোগ তৈরি হতে পারে।
এ কারণেই কেন্দ্রীয় ব্যাংক পরিষ্কারভাবে বলেছে, অনুমোদনহীন কোনো পেমেন্ট প্ল্যাটফর্ম, বিনিয়োগ সাইট বা ঋণ অ্যাপের মাধ্যমে লেনদেন থেকে বিরত থাকা উচিত।
২২টি অবৈধ পেমেন্ট প্ল্যাটফর্মের বিরুদ্ধে সতর্কবার্তা শুধু কয়েকটি ওয়েবসাইট বা অ্যাপের বিরুদ্ধে পদক্ষেপ নয়। এটি দেশের ডিজিটাল আর্থিক খাতকে আরও স্বচ্ছ, নিরাপদ এবং জবাবদিহিমূলক করার বৃহত্তর প্রচেষ্টার অংশ। তবে এখনো বড় প্রশ্ন রয়ে গেছে, অনানুষ্ঠানিক আর্থিক নেটওয়ার্কের মাধ্যমে কত অর্থ চলাচল করছে এবং তার কতটা প্রবাসী আয়ের সঙ্গে সম্পর্কিত। সেই উত্তর খুঁজে বের করাই হতে পারে ভবিষ্যতের অনুসন্ধানী সাংবাদিকতার অন্যতম গুরুত্বপূর্ণ ক্ষেত্র।